
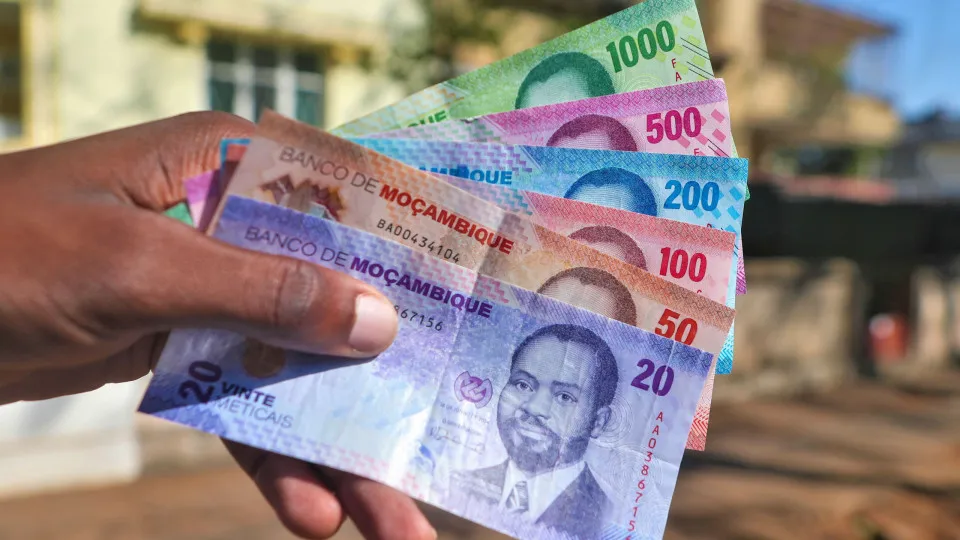
Num contexto de desemprego, aumento do custo de vida e dificuldades financeiras, aprender a gerir o dinheiro é um passo importante para proteger o orçamento familiar, reduzir dívidas e procurar oportunidades de rendimento complementar.
A educação financeira é uma ferramenta essencial para melhorar a relação das pessoas com o dinheiro. Em Moçambique, onde muitas famílias enfrentam dificuldades para satisfazer as despesas básicas, compreender como ganhar, gastar, poupar e investir pode ajudar a tomar decisões mais conscientes e a construir maior estabilidade financeira.
O desafio não está apenas em ganhar dinheiro. Está também em saber administrá-lo, evitar comprometer o rendimento com despesas desnecessárias, preparar-se para imprevistos e identificar oportunidades económicas compatíveis com as próprias capacidades.
Para os jovens à procura do primeiro emprego, trabalhadores com salários reduzidos, vendedores informais, pequenos comerciantes e pessoas que procuram alternativas ao emprego tradicional, a educação financeira pode representar o ponto de partida para uma mudança de comportamento e para a construção de novas possibilidades económicas.
Contudo, melhorar a situação financeira exige realismo. Nem todas as oportunidades de negócio são adequadas para todas as pessoas, e nenhuma actividade económica garante resultados sem trabalho, organização, procura efectiva e gestão responsável dos recursos.
O que é educação financeira e por que razão é importante?
A educação financeira consiste na aquisição de conhecimentos e competências que permitem gerir melhor os recursos financeiros pessoais ou familiares. Inclui a elaboração de orçamentos, a poupança, o controlo das dívidas, o planeamento de objectivos e a avaliação dos riscos associados às decisões económicas.
Uma pessoa financeiramente informada consegue distinguir uma necessidade de um desejo, calcular o custo real de um empréstimo, comparar preços e avaliar se uma oportunidade de negócio corresponde à sua capacidade financeira.
Por exemplo, um trabalhador que recebe 12.000 meticais por mês e não acompanha as suas despesas pode chegar ao fim do mês sem saber para onde foi o dinheiro. Em contrapartida, alguém que regista os gastos com alimentação, transporte, renda, energia, água e comunicação consegue identificar despesas que podem ser reduzidas e estabelecer prioridades.
A educação financeira não significa necessariamente ganhar muito dinheiro. Significa, antes, utilizar de forma consciente os recursos disponíveis, mesmo quando são limitados.
Em Moçambique, esta competência é particularmente importante porque uma parte significativa da actividade económica ocorre no sector informal. Muitos vendedores, prestadores de serviços e pequenos empreendedores recebem rendimentos variáveis, sem salário fixo ou garantias de entrada de dinheiro no final do mês.
Nestas circunstâncias, organizar o dinheiro torna-se fundamental para evitar que o rendimento de um dia seja gasto sem considerar as necessidades dos dias seguintes.
Desemprego em Moçambique: por que razão é necessário diversificar as fontes de rendimento?
A procura de emprego continua a ser um dos principais desafios para muitos moçambicanos, sobretudo entre os jovens que concluem os estudos e enfrentam dificuldades para conseguir a primeira oportunidade profissional.
A falta de emprego formal afecta não apenas o rendimento individual, mas também a capacidade das famílias de pagar a alimentação, a habitação, o transporte, a educação dos filhos e os cuidados de saúde.
Perante esta realidade, algumas pessoas procuram alternativas, como pequenos negócios, prestação de serviços, agricultura, comércio, actividades digitais e outras formas de empreendedorismo.
Diversificar as fontes de rendimento significa não depender exclusivamente de uma única entrada de dinheiro. Um trabalhador pode manter o seu emprego e, ao mesmo tempo, desenvolver uma actividade complementar, desde que tenha condições para o fazer sem comprometer a saúde, a família ou o desempenho profissional.
Um jovem pode, por exemplo, prestar serviços de design gráfico, vender produtos de consumo, produzir conteúdos digitais, comercializar alimentos ou desenvolver uma pequena actividade agrícola. A escolha deve considerar a procura existente, o capital disponível, os conhecimentos necessários e os custos de funcionamento.
É importante, porém, distinguir uma oportunidade de rendimento de uma promessa de enriquecimento. O empreendedorismo pode criar oportunidades, mas também envolve riscos. Antes de investir, é necessário compreender como o negócio funciona, quem são os clientes, quais são as despesas e de que forma o dinheiro investido poderá ser recuperado.
Como organizar o orçamento familiar com um rendimento reduzido
O primeiro passo para melhorar a situação financeira consiste em conhecer o dinheiro que entra e o dinheiro que sai.
Um orçamento familiar permite distribuir o rendimento pelas necessidades essenciais, compromissos financeiros, poupança e outras despesas. Não existe uma fórmula universal, porque as necessidades variam de acordo com o número de membros da família, o local de residência, o custo da habitação e a regularidade do rendimento.
Considere-se o exemplo de uma pessoa que recebe 10.000 meticais por mês.
| Despesa ou objectivo | Valor mensal ilustrativo |
|---|---|
| Alimentação | 4.000 MT |
| Habitação e despesas domésticas | 2.000 MT |
| Transporte | 1.200 MT |
| Comunicação e outras necessidades | 800 MT |
| Reserva para imprevistos | 500 MT |
| Outras despesas prioritárias | 1.500 MT |
| Total | 10.000 MT |
Este exemplo é apenas ilustrativo e não representa o custo médio de vida em Moçambique. Em muitas famílias, as despesas com renda, alimentação e transporte podem ultrapassar estes valores.
O objectivo é demonstrar que cada metical precisa de uma finalidade. Quando o rendimento é insuficiente para cobrir as necessidades essenciais, não basta recomendar que a pessoa poupe mais. É necessário reconhecer a limitação do rendimento e procurar soluções realistas, como negociar determinadas despesas, evitar dívidas dispendiosas, procurar apoios disponíveis ou desenvolver uma actividade complementar viável.
O orçamento deve ser revisto regularmente. Se as despesas aumentarem ou o rendimento diminuir, a distribuição do dinheiro terá de ser ajustada.
Poupança: como começar quando quase não sobra dinheiro?
Poupar consiste em reservar uma parte do rendimento para utilização futura. O dinheiro poupado pode servir para responder a emergências, pagar despesas escolares, substituir um equipamento essencial ou financiar uma actividade económica.
Uma dificuldade comum é esperar que sobre dinheiro no final do mês. Quando o rendimento é reduzido, as despesas tendem a consumir tudo o que está disponível. Por isso, sempre que possível, é útil definir antecipadamente um pequeno valor para poupança.
Uma pessoa que consiga guardar 100 meticais por semana acumulará aproximadamente 400 meticais em quatro semanas. Se mantiver esse hábito durante doze meses, poderá reunir cerca de 5.200 meticais, sem considerar juros ou eventuais levantamentos.
Este resultado não resolve todos os problemas financeiros, mas demonstra que a regularidade pode ser mais importante do que começar com um valor elevado.
Quando não é possível poupar porque o rendimento não cobre sequer as despesas essenciais, a prioridade deve ser melhorar a capacidade financeira da família, e não criar sentimentos de culpa. A poupança depende tanto da disciplina como da existência de recursos disponíveis.
É igualmente importante guardar o dinheiro num local seguro, compreender eventuais comissões e evitar entregar as poupanças a pessoas ou organizações sem informação clara sobre as condições de utilização e devolução.
Como evitar dívidas que agravam a pobreza
O crédito pode ajudar a financiar uma necessidade importante ou uma actividade produtiva, mas também pode transformar-se num problema quando é contratado sem uma avaliação adequada da capacidade de pagamento.
Antes de pedir um empréstimo, é necessário conhecer o valor total a devolver, a taxa de juro, as comissões, o prazo e as consequências de um atraso.
Uma prestação aparentemente pequena pode tornar-se difícil de pagar quando se junta à renda da casa, à alimentação, ao transporte e às despesas escolares.
É particularmente arriscado contrair um empréstimo para participar num negócio cujos resultados são incertos. Se a actividade não gerar rendimento suficiente, a pessoa continuará responsável pelo pagamento da dívida, mesmo sem recuperar o investimento.
A mesma prudência deve ser aplicada às oportunidades de marketing de rede, vendas directas e outros modelos de comercialização. O participante deve compreender os custos de entrada, as regras de remuneração, a existência de procura pelos produtos e as condições de devolução ou reembolso, quando aplicáveis.
Uma regra importante de educação financeira é não investir dinheiro destinado à alimentação, à renda, à saúde, às propinas ou a outras necessidades essenciais numa actividade cujo resultado não esteja garantido.
Empreendedorismo: transformar competências em rendimento
O empreendedorismo pode ser uma alternativa para pessoas que procuram criar o próprio rendimento, mas exige mais do que vontade de trabalhar. É necessário identificar uma necessidade do mercado, desenvolver uma oferta adequada, controlar os custos e conquistar clientes.
Em Moçambique, existem oportunidades em áreas como comércio de produtos essenciais, prestação de serviços, agricultura, transformação de alimentos, reparação de equipamentos, comunicação digital e distribuição de mercadorias.
Antes de iniciar um pequeno negócio, convém responder a algumas perguntas:
- Que problema ou necessidade pretendo resolver?
- Quem está disposto a pagar pelo produto ou serviço?
- Quanto dinheiro preciso para começar?
- Quais são os custos fixos e variáveis?
- Quanto preciso de vender para cobrir os custos?
- O que acontecerá se as vendas forem inferiores ao esperado?
Estas perguntas ajudam a distinguir uma ideia interessante de um negócio financeiramente viável.
Também é fundamental separar o dinheiro pessoal do dinheiro da actividade. Se todo o valor recebido pelas vendas for utilizado em despesas domésticas, o empreendedor poderá ficar sem capital para repor os produtos, pagar fornecedores ou manter o negócio em funcionamento.
O lucro não corresponde ao total das vendas. É necessário descontar o custo dos produtos, o transporte, a comunicação, as taxas aplicáveis e outras despesas relacionadas com a actividade.
Marketing de rede: uma possibilidade de actividade comercial
Entre os modelos de negócio que algumas pessoas consideram para criar uma fonte complementar de rendimento encontra-se o marketing de rede, também conhecido como marketing multinível em determinados modelos de funcionamento.
Neste sistema, os participantes podem comercializar produtos directamente aos consumidores e, conforme as regras da organização, receber remuneração associada às vendas realizadas por si ou por uma rede de distribuidores.
O modelo pode envolver produtos de consumo, cosméticos, artigos para o lar, suplementos e outros bens. A sua viabilidade depende, entre outros factores, da qualidade dos produtos, da procura efectiva, dos preços, dos custos de distribuição e da estrutura de remuneração.
É essencial compreender que o marketing de rede não constitui, por si só, uma garantia de emprego ou de rendimento. Os resultados variam entre participantes e podem ser reduzidos ou inexistentes, especialmente quando os custos de participação e comercialização são superiores às receitas obtidas.
Uma oportunidade comercial responsável deve explicar claramente como os participantes ganham dinheiro, que produtos estão disponíveis, quais são as despesas envolvidas e que condições se aplicam à devolução de mercadorias.
É igualmente importante distinguir a remuneração proveniente de vendas reais a clientes da remuneração dependente sobretudo do recrutamento de novos participantes. Um modelo sustentado principalmente pela entrada de novos membros, sem procura efectiva pelos produtos, pode apresentar riscos financeiros significativos.
Antes de aderir a qualquer organização, o interessado deve pedir documentação sobre a empresa, os produtos, os preços, a política de reembolso e o plano de compensação. Também deve verificar se as alegações comerciais são sustentadas por provas e se a actividade cumpre a legislação aplicável em Moçambique.
Como avaliar uma oportunidade antes de investir 10.000 meticais
Um investimento inicial de 10.000 meticais pode representar um montante significativo para uma família moçambicana. Por isso, a decisão de participar num negócio deve ser precedida de uma análise das condições financeiras pessoais e das regras da actividade.
A primeira questão é saber se o dinheiro está realmente disponível. Se os 10.000 meticais forem necessários para pagar a renda, comprar alimentos ou satisfazer despesas médicas, o investimento poderá colocar a família numa situação vulnerável.
A segunda questão consiste em perceber o que está incluído no valor de entrada. O participante deve conhecer os produtos recebidos, as respectivas quantidades, os preços de referência e as condições de entrega.
A terceira é compreender como se obtém rendimento. É necessário saber se existe uma margem de lucro na revenda, quais são as comissões aplicáveis, que vendas são exigidas e se há despesas adicionais para manter a participação.
A quarta questão é a possibilidade de recuperar o capital. Comprar produtos no valor de 10.000 meticais não significa automaticamente recuperar esse montante em dinheiro. A recuperação dependerá da capacidade de vender os produtos, dos preços praticados, da procura e dos custos envolvidos.
Por exemplo, se alguém comprar mercadorias por 10.000 meticais e conseguir vendê-las por 12.000 meticais, terá uma diferença bruta de 2.000 meticais. Mas, se gastar 800 meticais em transporte e comunicação, a margem antes de outros custos e obrigações será de 1.200 meticais. Este é um exemplo hipotético, não uma previsão de resultados.
Por isso, qualquer pessoa interessada deve solicitar os termos por escrito, esclarecer as dúvidas antes de pagar e evitar assumir dívidas para financiar a adesão.
Produtos de saúde: informação, segurança e responsabilidade
Quando uma actividade comercial envolve produtos apresentados como sendo de saúde, a prudência deve ser ainda maior.
É necessário identificar o fabricante, os ingredientes, a finalidade declarada, as instruções de utilização, as advertências e as autorizações exigidas pela legislação aplicável. Os produtos devem ser comercializados de acordo com as regras das autoridades competentes.
Não se deve assumir que um produto previne, trata ou cura uma doença apenas porque essa afirmação é feita por um vendedor. Alegações sobre benefícios médicos devem ser sustentadas por evidência adequada e estar em conformidade com as normas aplicáveis.
Os distribuidores devem evitar promessas de cura, resultados garantidos ou substituição de tratamentos prescritos por profissionais de saúde. O facto de um produto ser vendido numa rede comercial não significa, por si só, que tenha eficácia clínica comprovada.
Antes de investir, o consumidor deve igualmente verificar as condições de armazenamento, validade, rotulagem e devolução dos produtos, bem como a possibilidade de os revender legalmente.
Educação financeira e liberdade económica começam com decisões informadas
A melhoria da situação financeira raramente acontece de um dia para o outro. Normalmente, resulta da combinação entre hábitos consistentes, controlo das despesas, desenvolvimento de competências, procura de oportunidades e capacidade de aprender com os resultados.
Para uma pessoa desempregada, o primeiro passo pode ser procurar uma oportunidade profissional, desenvolver uma competência valorizada no mercado ou iniciar uma actividade de pequena escala. Para quem já trabalha, pode consistir em organizar melhor o salário, reduzir dívidas dispendiosas e criar uma reserva para imprevistos.
Para quem pretende empreender, o essencial é conhecer o mercado, calcular os custos e testar a procura antes de comprometer uma parte significativa das suas poupanças.
Nenhum modelo de negócio deve ser apresentado como solução universal para o desemprego. A situação de cada pessoa é diferente, e uma oportunidade que funciona para um participante pode não produzir os mesmos resultados para outro.
A educação financeira permite avaliar essas diferenças e tomar decisões com maior consciência. O objectivo não é apenas aumentar o rendimento, mas também proteger o dinheiro disponível e reduzir a exposição a riscos que possam comprometer o bem-estar familiar.
Quer conhecer uma oportunidade de marketing de rede?
Para quem pretende conhecer uma alternativa de actividade comercial e avaliar a possibilidade de criar uma fonte complementar de rendimento, existe a possibilidade de solicitar informações sobre um grupo de marketing de rede cuja adesão inicial exige um investimento de 10.000 meticais.
A entrada inclui produtos físicos e produtos da área da saúde, de acordo com o pacote de adesão disponibilizado. Antes de tomar uma decisão, os interessados devem confirmar os produtos incluídos, as condições de participação, o plano de remuneração, as despesas adicionais e as regras de devolução aplicáveis.
A participação não garante vendas, recuperação do investimento ou rendimento mensal. Os resultados dependerão da procura pelos produtos, da capacidade de comercialização e das condições concretas do negócio.
Para solicitar informações sobre os produtos e as condições de adesão, entre em contacto pelo WhatsApp: +258 86 131 1000.
A decisão de participar deve ser tomada depois de analisar a informação recebida e de confirmar que o investimento não compromete as necessidades essenciais da família.